Workflow Debt im Mittelstand: Wie Excel, E-Mail und Chat zur heimlichen Betriebsablage werden
Warum undokumentierte Workflows in E-Mail, Tabellen und Chat ein verstecktes Betriebsrisiko sind — und wie KMU sie in besessene, automatisierte Prozesse mit Prüfgates und Audit-Trail überführen.
Inhalt
Warum undokumentierte Workflows in E-Mail, Tabellen und Chat ein verstecktes Betriebsrisiko sind — und wie KMU sie in besessene, automatisierte Prozesse mit Prüfgates und Audit-Trail überführen.
Artikel teilen
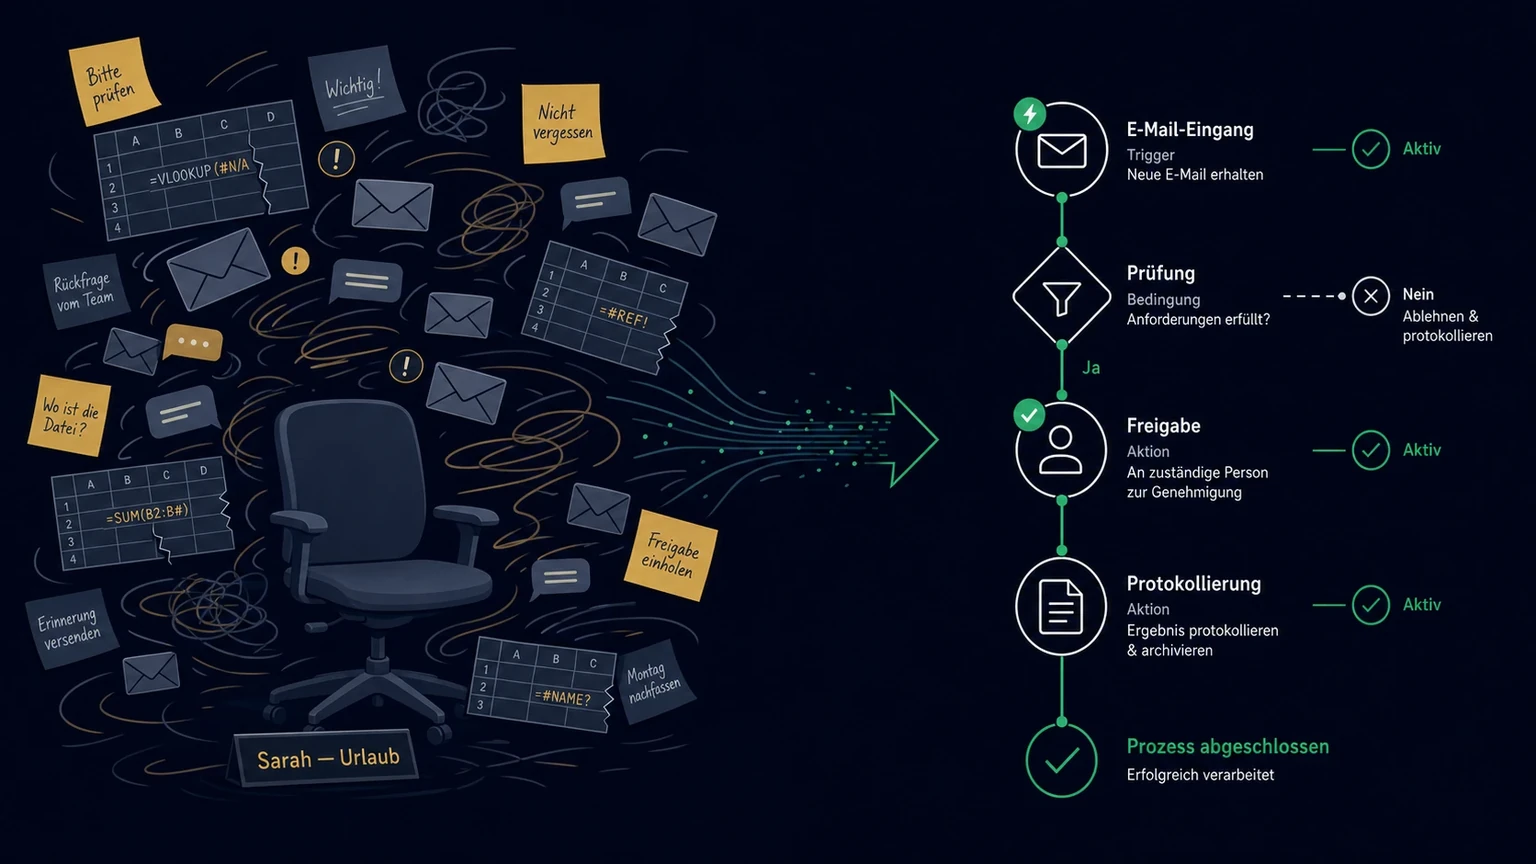
Der Montag, an dem Sarah im Urlaub war
Sarah ist Operations Lead bei einem 35-köpfigen Logistikdienstleister in Bayern. Sie koordiniert Lieferantenrechnungen, Kundenanfragen und die Margenkalkulation — und kennt die Abläufe, die sonst niemand dokumentiert hat. An diesem Montag hat sie Urlaub.
Um 8:30 Uhr trifft die erste Rechnung eines neuen Lieferanten im allgemeinen Postfach ein. Michael aus der Buchhaltung öffnet sie, erkennt den Betrag nicht sofort und leitet die Mail an Sarah weiter. Die landet in deren Postfach, wo sie bis Dienstag liegen bleibt. Bis dahin hat der Lieferant bereits zweimal nachgefragt.
Um 10 Uhr meldet sich ein Stammkunde per Team-Chat und bittet um den Status seiner Sendung. Lena aus dem Kundenservice sieht die Nachricht, aber der ursprüngliche Auftrag liegt in einer E-Mail, die Sarah am Freitag erhalten hat. Niemand weiß, ob die Sendung bereits aufgegeben wurde. Der Kunde wartet vier Stunden auf eine Antwort, die eigentlich eine Minute dauern sollte.
Um 14 Uhr entdeckt Thomas, der Geschäftsführer, dass die gemeinsame Excel-Datei mit den Projektmargen seit Freitagabend nicht mehr synchron ist. Vier Mitarbeitende haben in verschiedenen Versionen gearbeitet. Eine Formel ist aus Versehen überschrieben worden. Zwei Projekte wurden mit dem alten Stundensatz kalkuliert. Keiner merkt es sofort.
Dieser Montag ist keine Katastrophe. Nichts brennt. Aber drei Prozesse stocken, ein Lieferant ist verärgert, ein Kunde wartet länger als nötig, und Thomas verbringt den Nachmittag damit, Dinge zusammenzusuchen, die eigentlich Routine sein sollten. Das Problem ist nicht Sarahs Urlaub. Das Problem ist, dass diese Abläufe nur in Sarahs Postfach, Kopf und persönlichen Dateien existieren.
Die wirkliche Kostenfalle ist nicht der einzelne verlorene Tag. Es ist die dauerhafte Unfähigkeit, Routinearbeit zu delegieren, zu skalieren oder zu prüfen. Wenn Sarah krank wird, das Unternehmen verlässt oder einfach nur länger frei hat, verliert das Unternehmen nicht nur eine Mitarbeiterin — es verliert den Prozess selbst. Laut einer KfW-Studie aus dem Jahr 2025 gehen im deutschen Mittelstand rund sieben Prozent der Arbeitszeit für bürokratische Prozesse drauf. Ein großer Teil davon ist keine notwendige Verwaltung, sondern vermeidbarer Reibungsverlust durch Schattenprozesse.
Was Workflow Debt wirklich ist
Workflow Debt entsteht, wenn ein Unternehmen informelle Abläufe über Jahre wachsen lässt, bis sie zum Standard werden — ohne dass sie dokumentiert, getestet oder jemals bewusst entworfen wurden. Es ist das Gegenstück zur technischen Schuld in der Softwareentwicklung, nur dass es sich hier um Betriebsabläufe dreht.
Typische Formen von Workflow Debt im Mittelstand:
- Die Excel, die zur Datenbank wurde: Eine Tabelle mit 47 Tabs, die von vier Personen bearbeitet wird, Versionskonflikte hat und Formeln enthält, die niemand mehr nachvollziehen kann.
- Die E-Mail-Genehmigungskette: Eine Rechnung wandert durch drei Postfächer, bevor sie freigegeben wird. Wer zuletzt zugestimmt hat, erkennt man nur an der Antwortkette.
- Die Chat-Weitergabe: Kundenanfragen landen im Team-Chat, werden weitergeleitet, teilweise doppelt beantwortet, manchmal vergessen — ohne Protokoll.
- Das manuelle Doppelt-Erfassen: Dieselben Daten werden aus einer PDF in die Buchhaltung, ein CRM und ein Projekttool übertragen, weil die Systeme nicht miteinander sprechen.
Diese Abläufe fangen als pragmatische Lösungen an. Ein Unternehmen wächst, jemand baut schnell eine Tabelle, eine Mail-Weiterleitung oder einen Chat-Kanal. Mit der Zeit werden diese Hilfskonstruktionen jedoch zum Betriebsmodus. Niemand hat sie jemals als offiziellen Prozess abgesegnet. Niemand ist offiziell dafür verantwortlich. Und niemand kann sie reproduzieren, wenn die Person, die sie sich ausgedacht hat, nicht da ist.
Der entscheidende Unterschied zu einem normalen, bewusst gewählten manuellen Prozess ist die Unsichtbarkeit. Workflow Debt lebt im Hintergrund. Es wird nicht gemessen, nicht geprüft und nicht priorisiert — bis es zusammenbricht.
Die versteckten Kosten von Excel, E-Mail und Chat
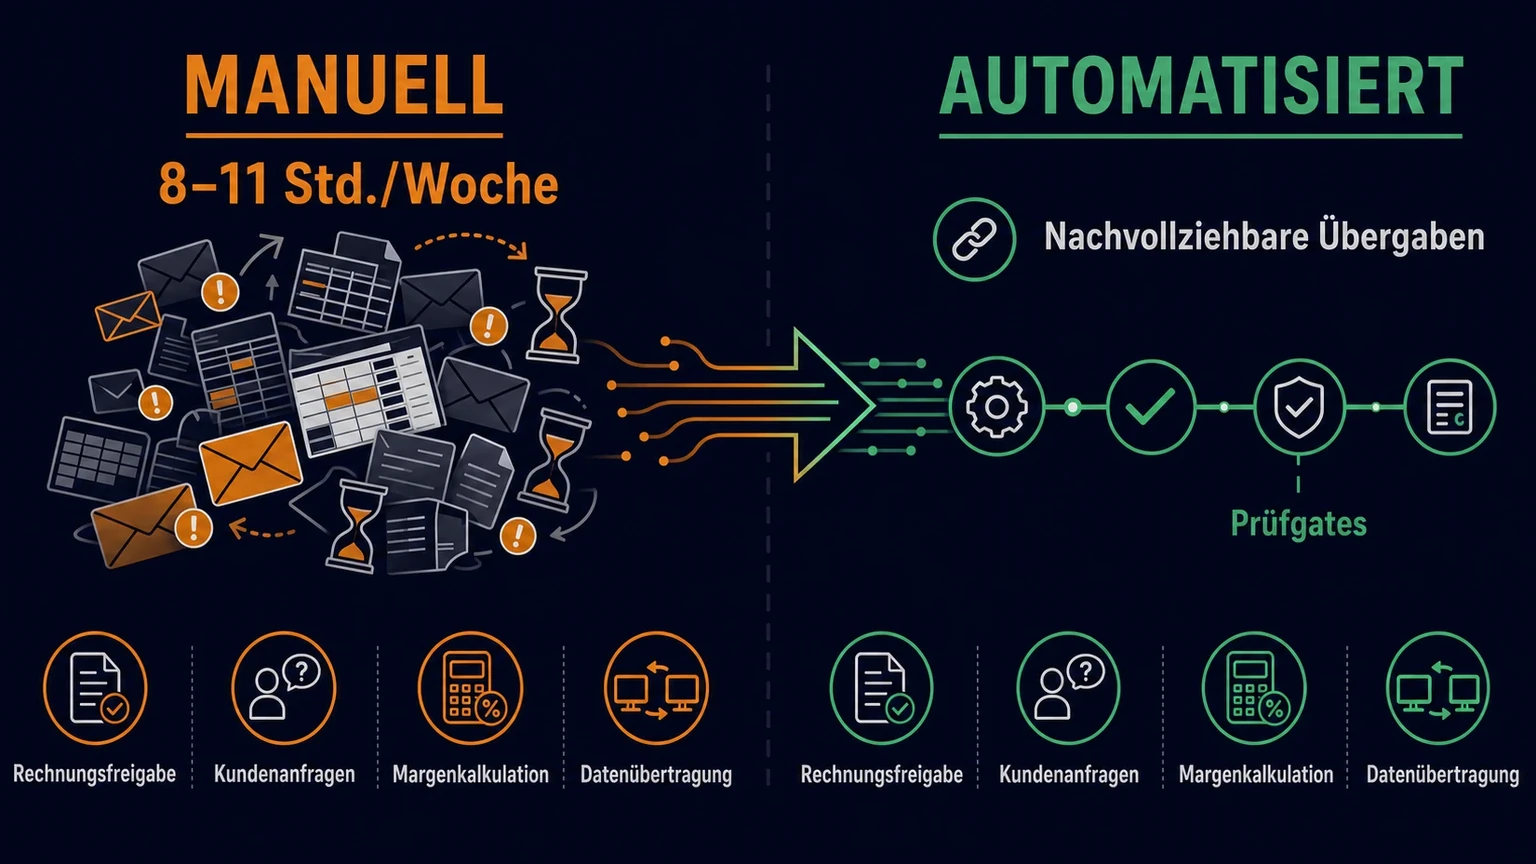
Die Kosten von Workflow Debt erscheinen selten als eigene Posten. Sie verstecken sich in verbrauchter Zeit, verzögerten Entscheidungen, nachbearbeiteten Fehlern und verbranntem Vertrauen. Für ein 35-köpfiges Unternehmen wie den illustrierenden Logistikdienstleister aus dem Eingangsszenario addieren sich die Stunden schnell:
- Rechnungsprüfung und -freigabe: Rund 180 Lieferantenrechnungen pro Monat, die per E-Mail eintreffen, sortiert, weitergeleitet und manuell ins Buchhaltungssystem übertragen werden. Geschätzt drei bis vier Stunden pro Woche.
- Kundenanfragen: Etwa 60 Anfragen pro Woche, die über E-Mail, Telefon und Chat hereinkommen und manuell zugewiesen werden. Geschätzt zwei bis drei Stunden pro Woche.
- Margenkalkulation: Eine gemeinsame Excel-Datei mit zwölf Tabs, die von vier Personen gepflegt wird. Mindestens eine Stunde pro Woche für Abstimmung, Nachfragen und Fehlerkorrektur.
- Datenübertragung: Wiederkehrende Übertragungen zwischen E-Mail, Tabellen und Buchhaltung. Geschätzt nochmals zwei bis drei Stunden pro Woche.
Das summiert sich auf acht bis elf Stunden pro Woche, die in manuellen Handoffs, Fehlerkorrekturen und Nachverfolgungen verbraucht werden — ohne dass diese Stunden je als Kostenposition auftauchen. Sie werden als "Organisation" oder "Büroarbeit" verbucht.
Die Fehlerkosten kommen obendrauf. Raymond Panko von der University of Hawaiʻi gilt als Pionier der Tabellenfehlerforschung. Feldstudien zu echten Unternehmenstabellen finden laut einer Zusammenfassung von David R. Oliver aus dem Jahr 2025 Fehler in 24 bis 94 Prozent aller untersuchten Tabellen. Erfahrene Anwender machen demnach Fehler in 2 bis 5 Prozent aller Formelzellen. Die Entwickler unterschätzen ihre eigenen Fehler dabei systematisch.
Auch bei manueller Dateneingabe ist der Mensch keine zuverlässige Maschine. Hannah Cameron von Conexiom schreibt in einem Benchmark-Artikel aus dem Jahr 2026, dass eine Fehlerrate von etwa einem Prozent nicht das Ziel, sondern das typische Ergebnis ungestützter manueller Eingabe ist. Bei 5.000 Datensätzen pro Monat bedeutet das etwa 50 fehlerhafte Einträge — jeden Monat. Je weiter ein Fehler wandert, bevor er entdeckt wird, desto teurer wird er: ein Tippfehler bei der Eingabe kostet Minuten, derselbe Tippfehler nach der Auslieferung wird zur Retoure, zum Gutschriftverfahren und zum Supportaufwand.
Die Folgekosten sind subtiler und teurer als die reinen Zeiteinbußen:
- Zahlungsverzögerungen strapazieren Lieferantenbeziehungen und erzeugen Mahngebühren.
- Fehlkalkulationen führen zu unterquotierten Projekten, die am Ende weniger oder gar nichts einbringen.
- Doppelte oder vergessene Kundenantworten kosten Vertrauen und wiederkehrende Umsätze.
- Audit-Unfähigkeit: Wenn ein Prozess in persönlichen Postfächern und lokalen Excel-Dateien stattfindet, kann das Unternehmen für eine Zertifizierung oder ein Lieferantenaudit keine Nachweiskette liefern.
Sechs Warnsignale, unter denen Ihre Prozesse leiden
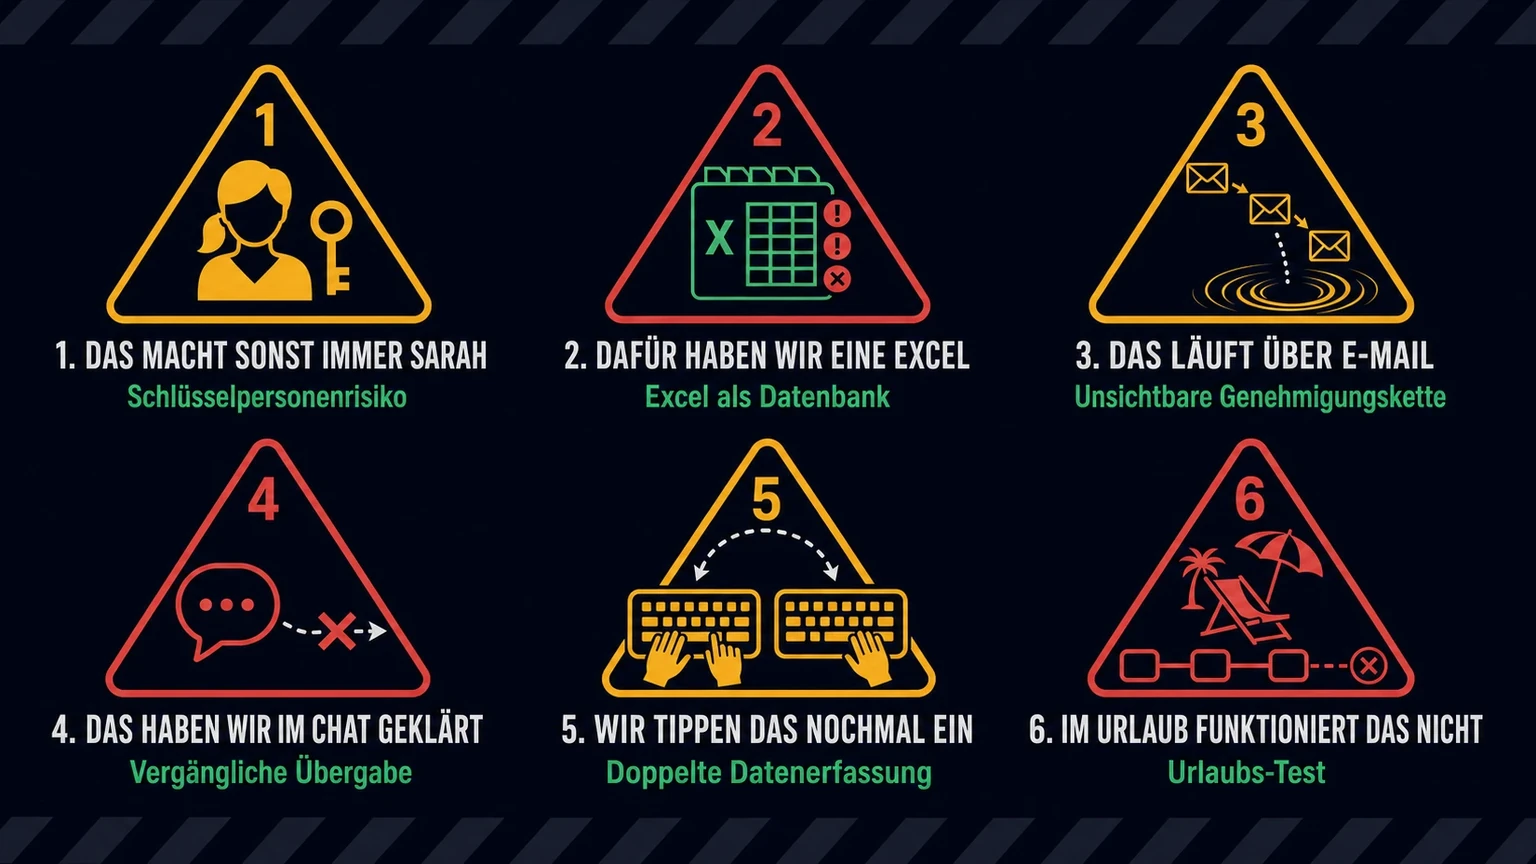
Die meisten Unternehmer spüren Workflow Debt lange, bevor sie es benennen können. Hier sind sechs konkrete Warnsignale, die Sie an Ihrem eigenen Betrieb prüfen können.
1. "Das macht sonst immer Sarah"
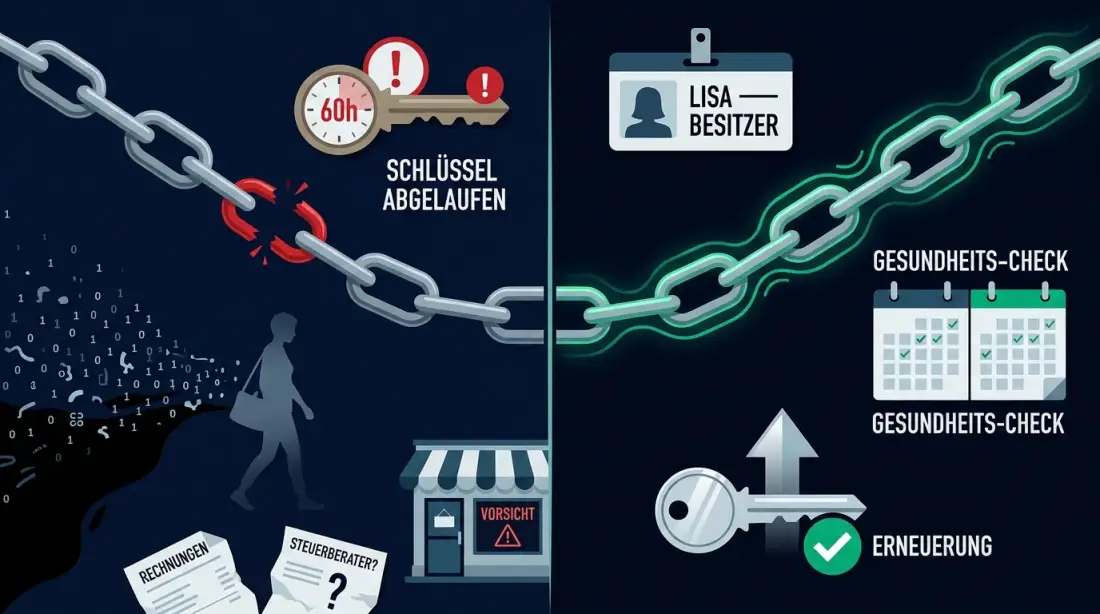
Wenn ein Prozess zusammenbricht, weil eine bestimmte Person fehlt, lebt der Prozess nicht im System — er lebt in deren Kopf. Das ist das klassische Schlüsselpersonenrisiko.
2. "Dafür haben wir eine Excel"
Sobald eine Tabelle zu einem kritischen System wird, das mehrere Personen parallel bearbeiten, Versionskonflikte produziert und niemand mehr vollständig versteht, ist sie kein Hilfsmittel mehr. Sie ist ein Risiko.
3. "Das läuft über E-Mail"
Genehmigungen, Statusupdates und Entscheidungen, die ausschließlich in E-Mail-Ketten stattfinden, sind für alle anderen unsichtbar. Sie lassen sich nicht durchsuchen, nicht überwachen und nicht auditieren.
4. "Das haben wir im Chat geklärt"
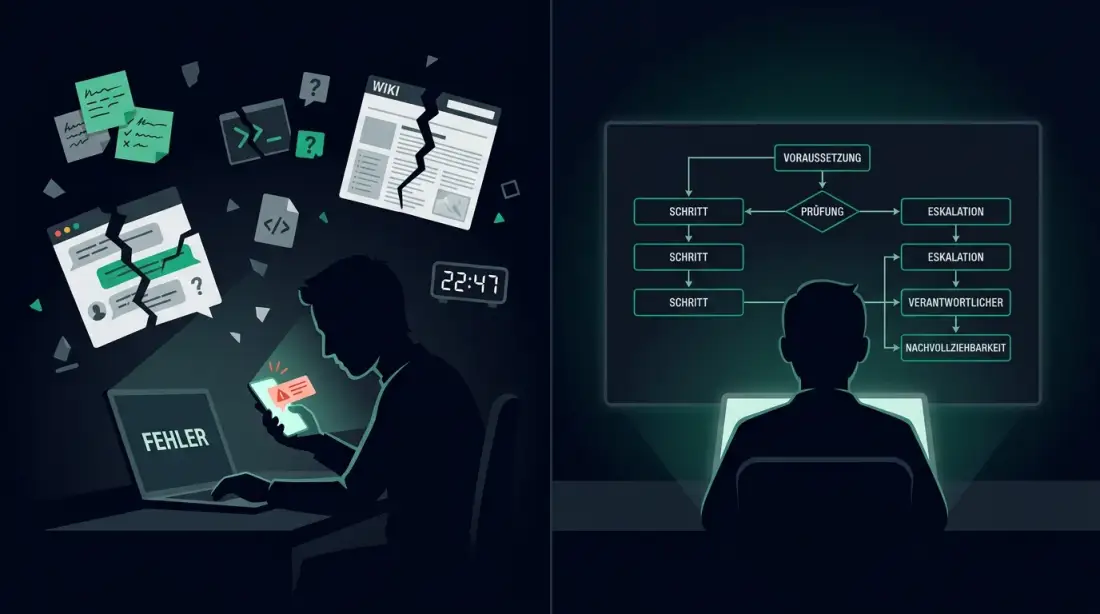
Chat-Nachrichten sind schnell, aber vergänglich. Wer was versprochen hat, wann und an wen, lässt sich nur schwer rekonstruieren. Das führt zu doppelten Antworten, vergessenen Zusagen und unklaren Verantwortlichkeiten.
5. "Wir tippen das nochmal ein"
Wenn dieselben Daten aus einer PDF, einer E-Mail oder einer Tabelle in mehrere Systeme übertragen werden, entsteht an jeder Schnittstelle Fehlerpotenzial. Jede manuelle Übergabe ist eine potenzielle Fehlerquelle.
6. "Im Urlaub funktioniert das nicht"
Der Urlaubs-Test ist der ehrlichste Diagnosewerkzeug: Welche Prozesse laufen weiter, wenn die zuständige Person zwei Wochen weg ist? Alles, was dann stockt, ist Workflow Debt.
Wenn zwei oder mehr dieser Signale bei Ihnen zutreffen, haben Sie kein Motivationsproblem im Team. Sie haben ein Prozessdesign-Problem.
Von der Schattenablage zum automatisierten Asset
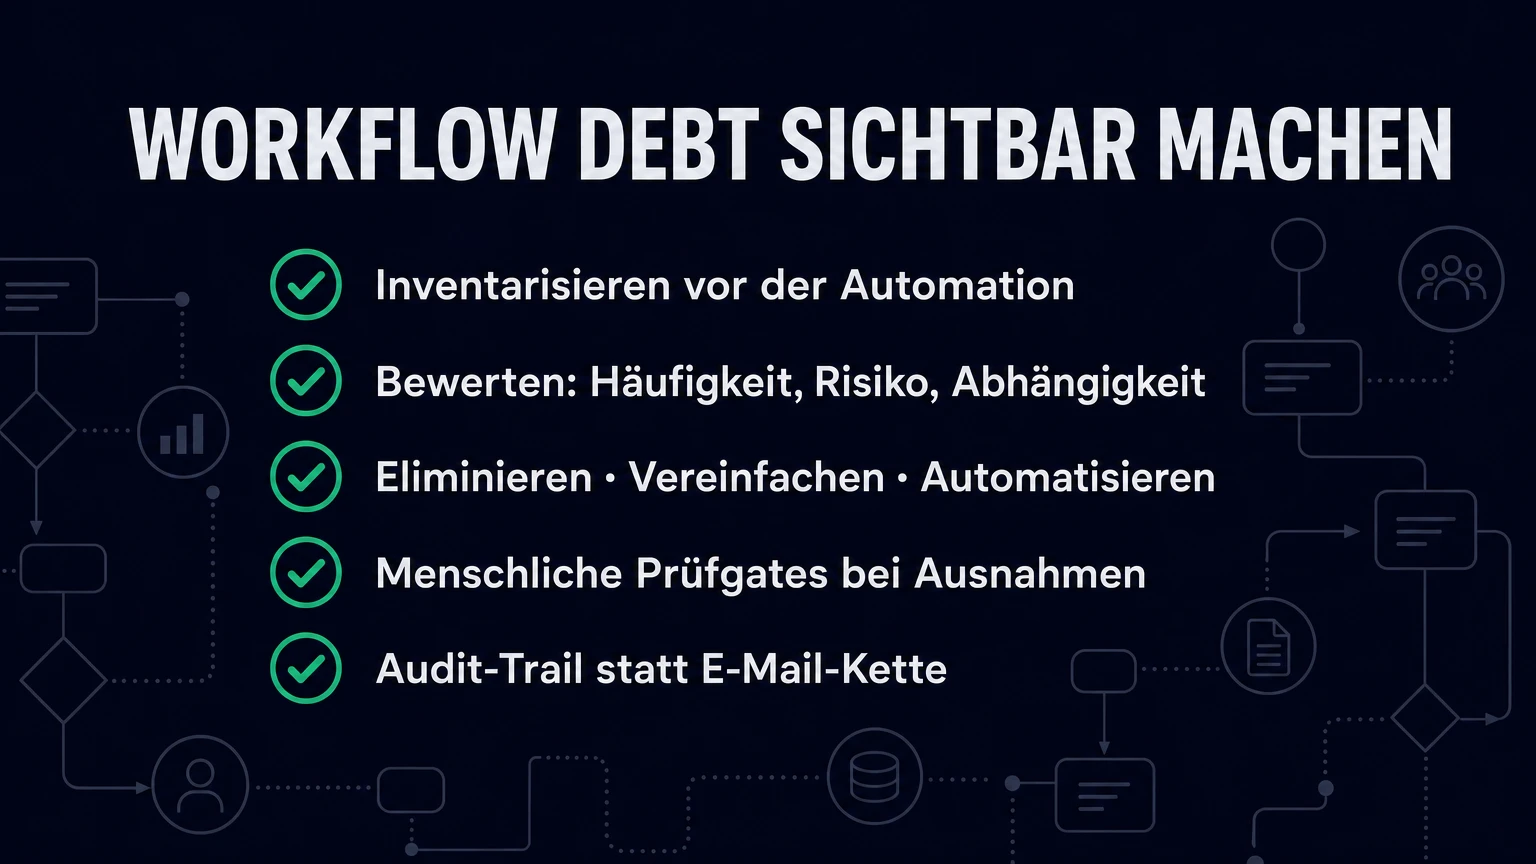
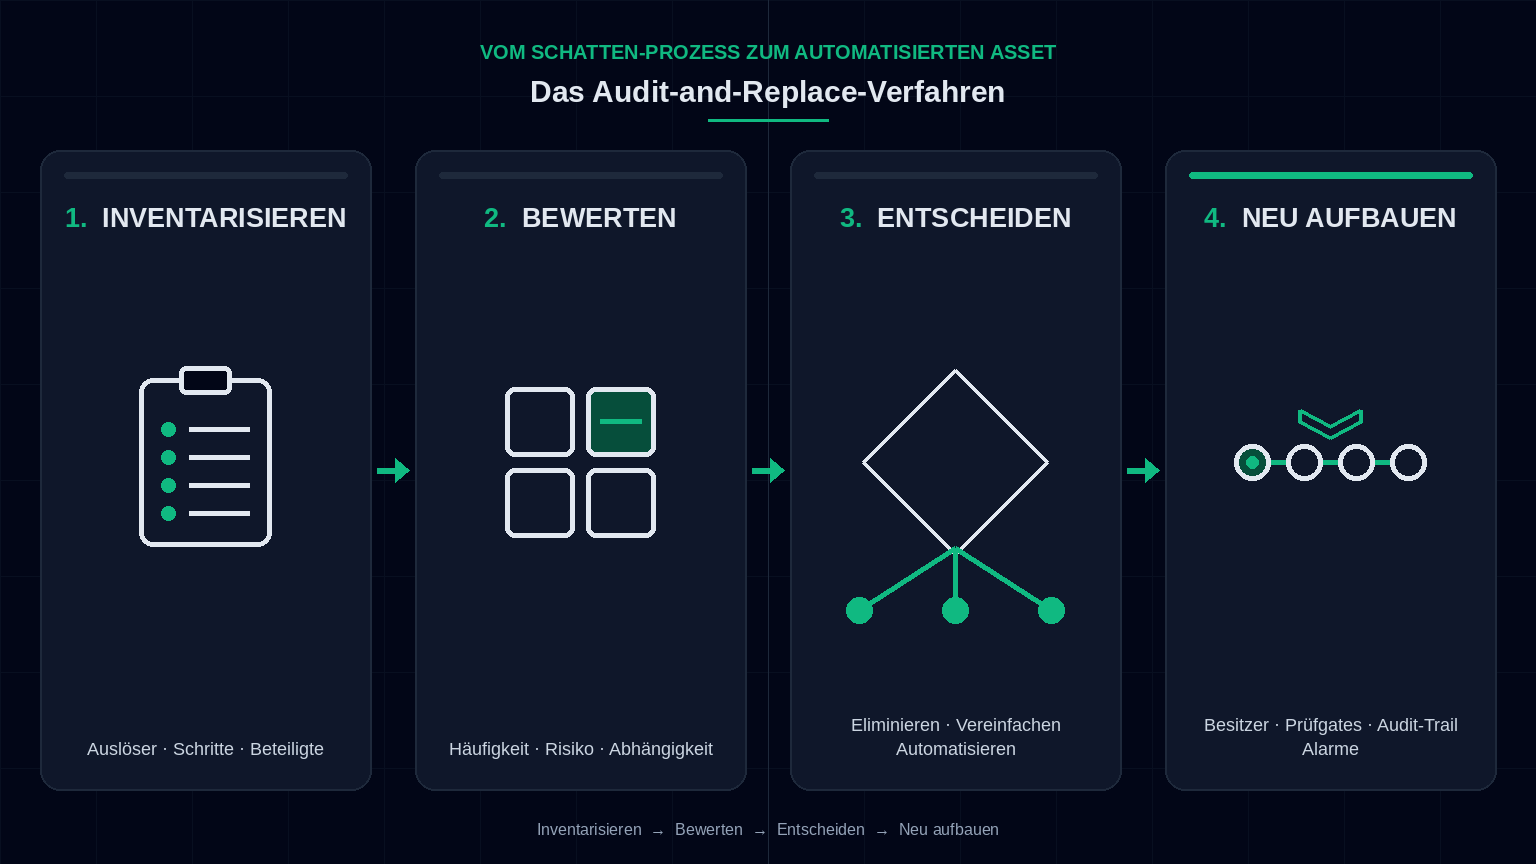
Workflow Debt lässt sich nicht mit einem neuen Tool abschaffen. Sie müssen sie zuerst sichtbar machen, dann gezielt abbauen. Ein pragmatischer Rahmen dafür ist die Audit-and-Replace-Methode: inventarisieren, bewerten, entscheiden, neu aufbauen.
Schritt 1: Inventarisieren
Sammeln Sie fünf bis zehn wiederkehrende Abläufe, die heute manuell laufen. Für jeden Ablauf notieren Sie:
- Auslöser: Woher kommt die Information?
- Schritte: Was passiert in welcher Reihenfolge?
- Beteiligte: Wer macht was?
- Systeme: In welchen Tools landen die Daten?
- Fehlerquellen: Wo entstehen typischerweise Verzögerungen oder Fehler?
- Personenabhängigkeit: Wer ist der einzige, der den Ablauf kennt?
Bei unserem illustrierenden Logistikdienstleister würde die Liste vermutlich enthalten: Rechnungseingang, Kundenanfragen-Triage, Margenkalkulation, Lieferantenstatusabfragen, Urlaubs- und Freigabe-Anfragen.
Schritt 2: Bewerten
Jeder inventarisierte Ablauf wird anhand von vier Kriterien bewertet:
- Häufigkeit: Wie oft tritt er pro Woche oder Monat auf?
- Fehleranfälligkeit: Wie teuer sind typische Fehler?
- Personenabhängigkeit: Wie stark hängt er von einer einzelnen Person ab?
- Geschäftsrisiko: Was passiert, wenn er ausfällt oder falsch läuft?
Daraus ergibt sich eine Priorisierung. Nicht alles muss automatisiert werden. Manches sollte einfach nur eliminiert oder vereinfacht werden.
Schritt 3: Entscheiden — eliminieren, vereinfachen oder automatisieren
- Eliminieren: Manche Prozesse erzeugen keinen messbaren Wert. Sie können gestrichen werden.
- Vereinfachen: Manche Prozesse brauchen weniger Schritte, klarere Regeln oder ein einfacheres Tool.
- Automatisieren: Abläufe, die klar definiert, regelmäßig und fehleranfällig sind, eignen sich für einen kontrollierten, automatisierten Workflow.
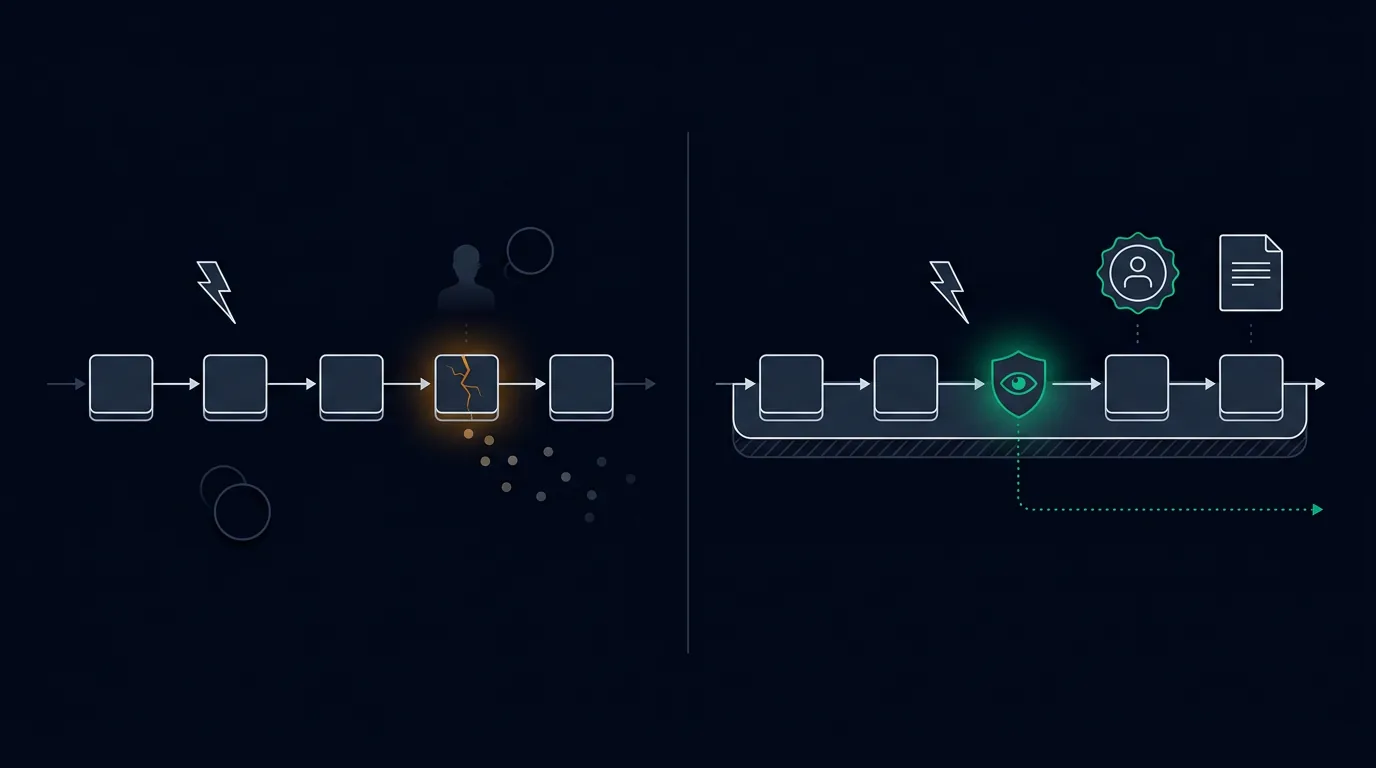
Schritt 4: Neu aufbauen mit Ownership und Prüfgates
Ein automatisierter Workflow ist nur so gut wie seine Entscheidungslogik. Deshalb gehören zu jedem Workflow:
- ein definierter Prozessverantwortlicher, der die Logik pflegt;
- klare Review-Gates für Ausnahmen und Beträge;
- ein Audit-Trail, der jede Statusänderung protokolliert;
- eine Fehlerbehandlung, die Alarm schlägt, wenn etwas nicht läuft.
Bei unserem illustrierenden Beispiel könnte das so aussehen: Rechnungen unterhalb eines bestimmten Betrags und mit passender Bestellnummer werden automatisch erfasst. Rechnungen darüber oder mit abweichender Bestellnummer landen bei Thomas zur Freigabe. Jede Statusänderung wird protokolliert. Wenn der Workflow drei Mal hintereinander fehlschlägt, erhält Michael eine Benachrichtigung.
Planfold Perspektive: Workflow Debt systematisch abbauen
Planfold behandelt Workflow Debt wie technische Schuld: sie muss sichtbar gemacht werden, bevor sie abgebaut werden kann. Unsere Methodik folgt drei Phasen — Plan, Unfold, Resonate — wobei jede Phase eine konkrete technische und betriebliche Bedeutung hat.
Plan bedeutet, die Schattenprozesse zu kartieren. Wir dokumentieren, welche Abläufe heute in E-Mail, Chat und Tabellen leben, wer sie trägt, wo Fehler entstehen und welche Geschäftsrisiken sie bergen. Das Ergebnis ist keine theoretische Prozesslandschaft, sondern eine priorisierte Liste greifbarer Abläufe.
Unfold bedeutet, die wertvollen Abläufe als besessene Automatisierungs-Assets wieder aufzubauen. Typischerweise setzen wir dafür auf n8n Workflows, die selbst gehostet werden können und keine Limits bei API-Aufrufen oder Ausführungszeit haben. Jeder Workflow erhält einen klaren Auslöser, definierte Verarbeitungsschritte, menschliche Review-Gates bei Ausnahmen und eine nachvollziehbare Übergabe.
Resonate bedeutet, den Workflow zu betreiben, zu überwachen und kontinuierlich zu verbessern. Das umfasst Logging, Fehleralarme, regelmäßige Reviews und Versionierung. Ein Workflow, der läuft, ist nicht fertig — er braucht einen Besitzer, der seine Qualität sicherstellt.
Der wichtigste Grundsatz dabei: Automation ersetzt keine menschlichen Entscheidungen. Sie ersetzt vergessene, vertauschte oder verzögerte Schritte. Menschen bleiben für Entscheidungen, Ausnahmen und Freigaben zuständig. Das ist kein technischer Kompromiss, sondern eine bewusste Risikoentscheidung.
Ein weiterer Grundsatz ist Souveränität. Planfold betreibt Workflows auf Infrastruktur, die das Unternehmen kontrolliert — selbst gehostet oder in der DACH-Region gehostet, DSGVO-konform ohne zusätzliche Verträge und ohne Vendor Lock-in. Die Workflows, ihre Credentials und ihre Logs gehören dem Unternehmen, nicht einer fremden Plattform.
Erste Schritte: Drei Prozesse, die sich lohnen
Nicht jeder Prozess eignet sich gleich gut für den Einstieg. Die besten Kandidaten sind repetitiv, klar regelbasiert und nicht so kritisch, dass ein Fehler das Unternehmen lahmlegt. Drei typische Einstiegsprozesse für einen Mittelständler:
1. Rechnungsfreigabe
Rechnungen treffen regelmäßig ein, laufen oft durch mehrere Postfächer und haben klare Freigaberegeln. Ein automatisierter Workflow kann Rechnungen einlesen, mit Bestellungen abgleichen, niedrige Beträge direkt erfassen und Ausnahmen an den Geschäftsführer weiterleiten. Das reduziert Verzögerungen und sorgt für eine durchgängige Nachweiskette.
2. Kundenanfragen-Triage
Kundenanfragen kommen über mehrere Kanäle here in und müssen oft manuell zugewiesen werden. Ein Workflow kann eingehende Anfragen empfangen, klassifizieren, ein Ticket erstellen, einen Verantwortlichen zuweisen und den Kunden über den Eingang informieren. Status-Abfragen lassen sich teilweise automatisch beantworten, komplexe Fälle bleiben bei einem Menschen.
3. Wiederkehrende Dateneingabe
Daten, die regelmäßig aus einer E-Mail, einem Formular oder einer Datei in mehrere Systeme übertragen werden, sind klassische Fehlerfallen. Ein Workflow übernimmt die Extraktion und Übergabe, prüft Plausibilität und meldet Abweichungen. Der Mensch bleibt für die Freigabe und Ausnahmen zuständig.
Bei all diesen Prozessen gilt: Starten Sie mit einem einzigen Workflow, lassen Sie ihn zwei Wochen parallel laufen, und bauen Sie erst dann den nächsten. Ein halbherzig automatisierter Prozess ist schlimmer als ein bewusst manueller — weil er ein falsches Sicherheitsgefühl erzeugt.
Fazit: Weniger Admin-Chaos, mehr Betriebskontrolle
Workflow Debt ist kein Charakterfehler des Teams. Sie entsteht, wenn schnelle Lösungen über Jahre zum Standard werden — ohne dass jemand die Abläufe je bewusst entworfen, dokumentiert oder übergeben hat. Die Kosten zeigen sich nicht auf der Rechnung, sondern in verbrauchter Zeit, verzögerten Entscheidungen, Fehlern und dem Risiko, dass Schlüsselprozesse mit dem Ausscheiden einer Person verschwinden.
Der Ausweg beginnt nicht mit einem neuen Tool. Er beginnt mit einer Inventur: Welche Abläufe leben heute in E-Mail, Chat und Tabellen? Welche davon sind häufig, fehleranfällig und personenabhängig? Welche lohnen sich zu eliminieren, zu vereinfachen oder als kontrollierte Automation wieder aufzubauen?
Wer diese Schattenprozesse sichtbar macht, gewinnt mehr als Zeit. Er gewinnt die Fähigkeit zu skalieren, zu delegieren und zu prüfen — ohne dass jedes neue Kundenvolumen proportional mehr manuelle Nacharbeit erfordert.